一周热点事件
一、国内宏观热点
国家统计局数据:国家统计局数据显示,1—7月份国民经济保持总体平稳、向新向优发展态势。工业生产较快增长。1—7月份,规模以上工业增加值同比增长5.3%。服务业平稳增长。1—7月份,全国服务业生产指数同比增长4.7%。消费继续扩大。1—7月份,社会消费商品和服务零售总额同比增长2.6%,生产生活用能保障有力。
住房公积金管理条例修订:国务院总理李强日前签署国务院令,公布《国务院关于修改〈住房公积金管理条例〉的决定》,自2026年9月20日起施行。其中提到,适当拓宽住房公积金投资运用渠道,明确住房公积金管理中心可以将住房公积金用于购买政策性金融债。
财政部:8月21日,国新办举行“开局起步‘十五五’”系列主题新闻发布会,财政部副部长廖岷在会上介绍,今年以来,财政部坚定实施更加积极的财政政策,今年财政支出预算安排首次超过30万亿元,同时,新增政府债券规模达到11.89万亿元,为历年来力度最大。此外,中央对地方转移支付连续第四年超过10万亿元,达到10.42万亿元。
郑栅洁主持召开民营企业座谈会:8月20日,国家发展改革委主任郑栅洁主持召开座谈会,围绕稳定经济运行、促进有效投资听取民营企业意见建议。郑栅洁表示,国家发展改革委将充分发挥存量政策效能,及时谋划出台务实管用的增量政策,协同推进“十五五”规划《纲要》重大工程和“六张网”规划建设。
二、海外宏观热点
美国财政部宣布扩大长期名义国债回购规模:美国财政部宣布增加长期名义国债的回购规模。美国财政部将把较长期名义附息国债的流动性支持回购操作单次最高规模至少提高一倍,至少40亿美元,自2026年9月9日起生效。
美联储会议纪要:美联储最新会议纪要显示,多位官员上月倾向加息,许多决策者表示如果通胀不能下降,有必要收紧货币政策。会后声明与6月版本几乎完全相同。官员们再次承诺“实现价格稳定”,并将经济增长描述为“稳健”,指出资本投资和生产率增长强劲。
三、热点产业动向
存储芯片:第三季度的全球内存涨价情况仍然严重。根据摩根士丹利的最新预测,2026年第三季度,DDR4等成熟DRAM的价格将上涨50%,第四季度将再涨10% 。
房地产:上海市人民政府办公厅印发《上海市城市更新和住房发展“十五五”规划》。其中提到,健全投融资方式。建立可持续的城市更新投融资体系。加大市、区财政投入,积极争取中央预算内投资、专项借款支持,用好超长期特别国债,对符合条件的城市更新项目,给予专项债等支持。
创新药:美股生物技术公司Moderna美股盘前一度涨超100%。默沙东股价上涨7%。消息面上,Moderna与默沙东宣布黑色素瘤皮肤癌疫苗在大型试验中达到目标影响。
加密货币:8月20日,被视作反映市场风险偏好指标的加密货币持续拉升。其中,比特币大涨超11%,价格突破7万美元关口,创6月2日以来新高。消息面上,美国总统特朗普敦促国会通过一项有望利好加密行业的法案——《数字资产市场清晰法案》(CLARITY Act)。
资产表现回顾
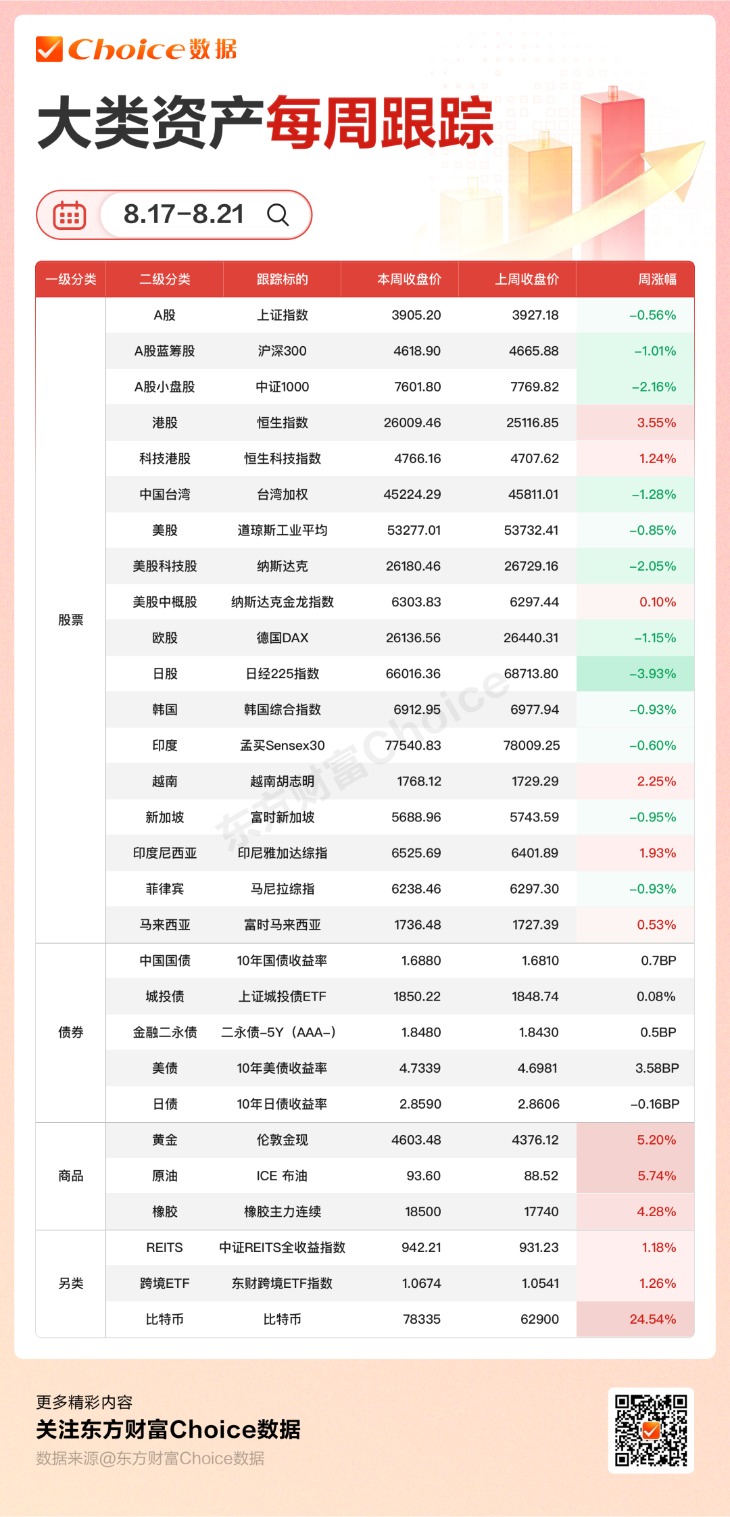
本周,A股冲高回落,沪指下跌0.56%,沪深300下跌1.01%,中证1000下跌2.16%;港股反弹,恒生指数大涨3.55%,恒生科技指数上涨1.24%。
本周10年期国债活跃券收益率上行0.7BP;10Y美债收益率上行3.58BP。
美股收跌,道琼斯指数下跌0.85%,纳斯达克指数下跌2.05%;德国DAX指数下跌1.15%,韩国股市巨震,收跌0.93%;黄金本周大涨5.2%,布伦特原油连续大涨5.74%,比特币暴涨超20%。
数据来源:Choice数据
机构后市观点
一、权益市场
东方财富证券:我们认为A股部分行业估值依然具备配置吸引力,其今年的盈利增长和预期对应行业指数表现依然存在一定程度的“错配”,甚至是前期存在“错杀”并没有得到充分修复。重点关注医药、有色、传媒、煤炭、新能源、券商、化工、军工、新消费、互联网等。重点关注主题:AI应用、商业航天、人形机器人等。
中金公司:截至2026年8月14日,A股市场约4.8%的上市公司已披露2026年中报,与2025年同期进度相似;叠加业绩快报,约9.3%的上市公司已披露基本业绩信息。经过7月以来的波动后,投资者风险偏好逐步修复,对中报业绩关注度明显提升。我们建议关注业绩确定性较强的景气成长和周期改善两大主线。
广发证券:以当前A股整体的估值水平和ERP来看,与22年4月、25年4月等时期的位置相比,并不能算极端有吸引力;因此,8月上旬市场在完成第一阶段轮动式反弹之后,后续进一步上涨,则需要确认基本面、流动性(宏观流动性或股市流动性)的进一步变化。市场重新聚焦中报及全年的基本面验证,以及未来的景气前瞻。
国泰海通证券:中国市场风险下降、产业进展积极以及秋季宏观政策与资本市场政策的支持性立场,在“击球区”之后,中国股市有望走出“金秋行情”。看好科技与材料/制造与医药/大金融。
二、债券市场
申万宏源证券:三季度债市方向仍在做多通道,关注曲线轮动价值。当前市场已从“单一期限进攻”进入“曲线轮动”阶段,做多方向在收益率曲线上延续扩散,方向性看多的基础仍较为坚实。策略方面,战略配置上,30年国债仍可作为中长期的进攻性仓位,兼顾流动性和久期优势。
东吴证券:整体而言,30Y-10Y期限利差、30Y换手率、30Y国债期货机构多空比三大核心信号共振指向30Y国债存在明确的趋势性做多机会,30Y/10Y成交量指标说明存在短期波动隐患,可以依托当前窗口逐步搭建超长债底仓,持续跟踪各指标边际变化动态调整持仓。
兴业证券:我们预计接下来的8月经济数据较为关键,如未较7月出现明显修复,增量政策可能在9月推出,以完成全年增长目标。如较7月明显改善,或先加速推进存量政策,增量政策落地可能要推迟到四季度。对于债市而言,关键是降准降息政策是否落地,这可能也要从8月数据中寻找线索。
三、其他市场
中金公司:总体看,美元自7月末跌破今年5月以来的上升趋势后,目前依旧徘徊于又一个关键的分水岭(今年2月末以来的更大级别的上升趋势支撑附近);如果伊朗局势可以出现一定进展,市场此前对美元的风险溢价可能会有所消退。而近几周非农和通胀数据先后超预期走弱后,市场对美联储的加息预期明显走弱,本周市场将重点关注欧美8月PMI数据以及美联储7月FOMC会议纪要,我们认为随着传统的夏季市场淡季逐步进入尾声过后,美元可能在9月初面临一定的下行风险。
国泰海通证券:在新一轮“去美元化”叙事开启的背景下,我们认为黄金后市仍有弹性。近期美债利率曲线走陡就是最好的例证。叠加9-10月美国新财年预算的党争风险,可以关注“财政焦虑”发酵对黄金行情的进一步催化。
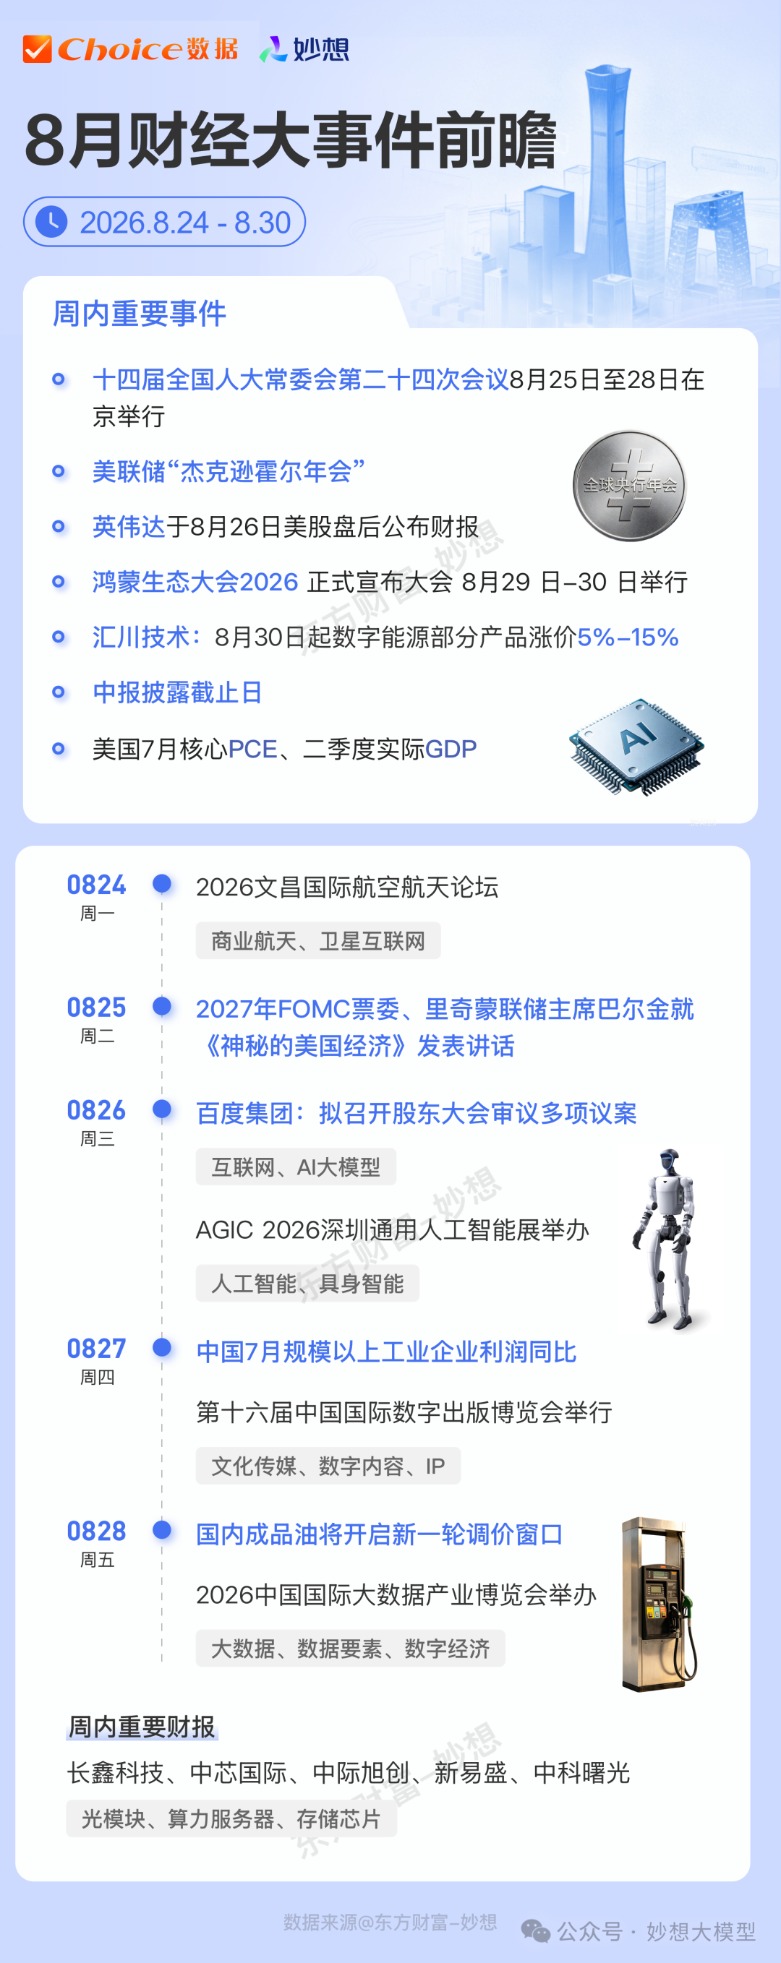
一图总览下周大事
 文章来源:东方财富Choice数据
责任编辑:73
原标题:美股高位回落,黄金、原油大涨超5% | 大类资产周报
郑重声明:东方财富发布此内容旨在传播更多信息,与本站立场无关,不构成投资建议。据此操作,风险自担。
举报
东方财富网
分享到微信朋友圈
打开微信,
点击底部的“发现”
使用“扫一扫”
即可将网页分享至朋友圈

扫描二维码关注
东方财富官网微信
沪股通 深股通 港股通(沪) 港股通(深) 热门资讯 长江存储IPO获受理 受益股曝光 十大券商策略:中线反弹尚未结束 社保基金持仓版图浮现 中国大模型调用量连续十七周领跑 焦点专题 2026年全国两会党的二十届四中全会第十二届Choice最佳分析师 “国家队”增持股票
 世界人工智能大会
视频
一键关注财经大咖
热点推荐
交易所收紧IPO?求证:要求券商从源头提升申报质量
财联社
2673
人评论
2026-08-24
东方财富
扫一扫下载APP
东方财富产品
东方财富免费版
东方财富Level-2
东方财富策略版
妙想投研助理
Choice金融终端
证券交易
东方财富证券开户
东方财富在线交易
东方财富证券交易
关注东方财富
东方财富网微博
东方财富网微信
意见与建议
天天基金
扫一扫下载APP
基金交易
基金开户
基金交易
活期宝
基金产品
稳健理财
关注天天基金
天天基金网微博
天天基金网微信
东方财富期货
扫一扫下载APP
期货交易
期货手机开户
期货电脑开户
期货官方网站
信息网络传播视听节目许可证:0908328号 经营证券期货业务许可证编号:913101046312860336 违法和不良信息举报:021-61278686 举报邮箱:jubao@eastmoney.com
沪ICP证:沪B2-20070217 网站备案号:沪ICP备05006054号-11 沪公网安备 31010402000120号 版权所有:东方财富网 意见与建议:4000300059/952500
关于我们
可持续发展
广告服务
供应商平台
联系我们
诚聘英才
法律声明
隐私保护
征稿启事
友情链接


查倍网提示:文章来自网络,不代表本站观点。
- 上一篇:金控配资· 长期持有银行股吃股息, 能不能有效应对通货膨胀?
- 下一篇:没有了
相关文章


沪深京行情 实时轮播
热点资讯


